Uma alta carga tributária atua como um freio de mão puxado na economia, punindo quem produz, desestimulando o consumo e, em última análise, empobrecendo a população que pretendia ajudar — a lógica por trás da Curva de Laffer, que examinamos em detalhe.Existe uma premissa amplamente difundida pela ala intervencionista de que o aumento de impostos é o caminho inevitável para o desenvolvimento social. A narrativa padrão afirma que, para o Estado prover serviços de qualidade, ele precisa extrair mais recursos da sociedade. No entanto, a realidade econômica opera de forma inversa.
Quando o custo de produzir em um país se torna abusivo, o capital — que é móvel por natureza — busca caminhos de menor resistência. O resultado não é a justiça social, mas sim a desindustrialização, o desemprego e a perda crônica de competitividade internacional. Países como a Argentina e cidades de livre mercado demonstram que menos impostos geram mais prosperidade.
O EFEITO EXPULSÃO: A FUGA DE CAPITAIS E EMPRESAS
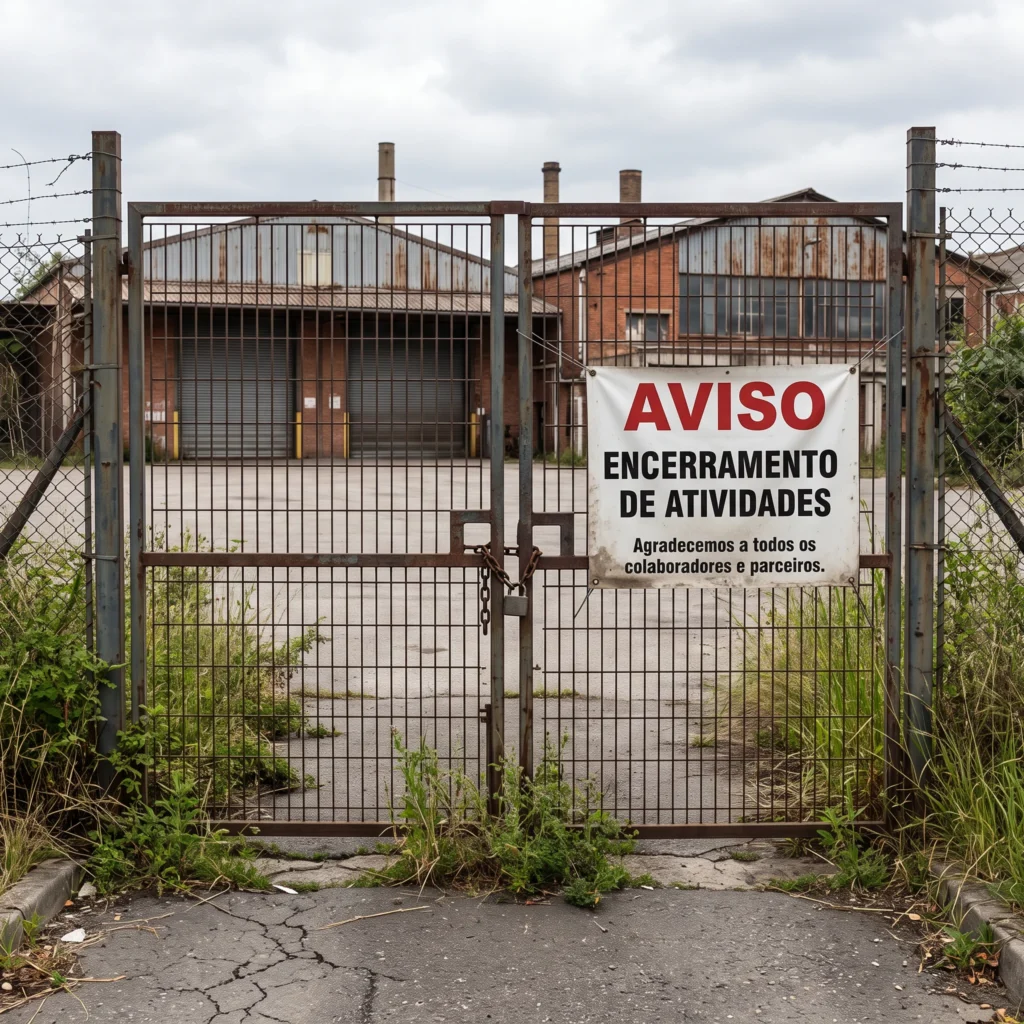
O capital privado não possui sentimentos ou nacionalidade fixa; ele obedece à lógica da sobrevivência e do retorno financeiro. Quando um governo decide aumentar a carga sobre o faturamento, o lucro ou a folha de pagamento das companhias, ele altera diretamente a matriz de risco e retorno da operação. Empresas como as defendidas pelo Foro de São Paulo frequentemente promovem políticas fiscais agressivas que expulsam justamente o investimento produtivo.
Esse cenário desencadeia o chamado “Efeito Expulsão”:
- Fuga de Sedes Fiscais: Grandes conglomerados e startups tecnológicas transferem suas sedes jurídicas para países vizinhos ou hubs globais com legislações fiscais mais previsíveis.
- Desinvestimento Direto: Multinacionais que planejavam expandir suas fábricas ou centros de distribuição congelam os aportes e direcionam os recursos para nações com ambientes de negócios mais amigáveis. O Brasil perde bilhões em investimentos diretos estrangeiros a cada ano devido à incerteza tributária.
- Morte de Pequenos Negócios: Ao contrário das grandes corporações, os micro e pequenos empresários não têm recursos para realizar um planejamento tributário internacional complexo. Eles simplesmente quebram ou são empurrados para a informalidade.
Países que oferecem menos burocracia, segurança jurídica e alíquotas moderadas tornam-se verdadeiros ímãs para o dinheiro que foge de territórios hiper-regulados — o fenômeno que o Renascimento Argentino transformou em prova concreta.
O IMPACTO DOS IMPOSTOS NA TOMADA DE DECISÃO
A tributação excessiva não apenas expulsa empresas — ela distorce todas as decisões econômicas. Quando o custo de produzir é inflado por impostos, o empresário é forçado a tomar decisões baseadas na eficiência fiscal em vez da eficiência produtiva. Isso significa que investimentos em inovação, pesquisa e desenvolvimento são os primeiros a serem cortados.
| Ambiente de Alta Tributação (Confisco) | Ambiente de Baixa Tributação (Estímulo) | Consequência Social Direta |
|---|---|---|
| Lucros severamente taxados e dividendos punidos. | Isenção ou alíquotas baixas sobre o reinvestimento. | Empresas reinvestem no próprio negócio, gerando novas vagas de emprego. |
| Burocracia complexa e dezenas de impostos sobrepostos. | Imposto único ou simplificado com regras claras. | Redução do custo de conformidade; o foco volta para a inovação e o produto. |
| Riscos constantes de alterações na legislação tributária. | Regras fiscais perenes e blindagem ao investidor. | Atração de capital estrangeiro de longo prazo para infraestrutura. |
ASFIXIA DO CONSUMO E AUMENTO DA DESIGUALDADE
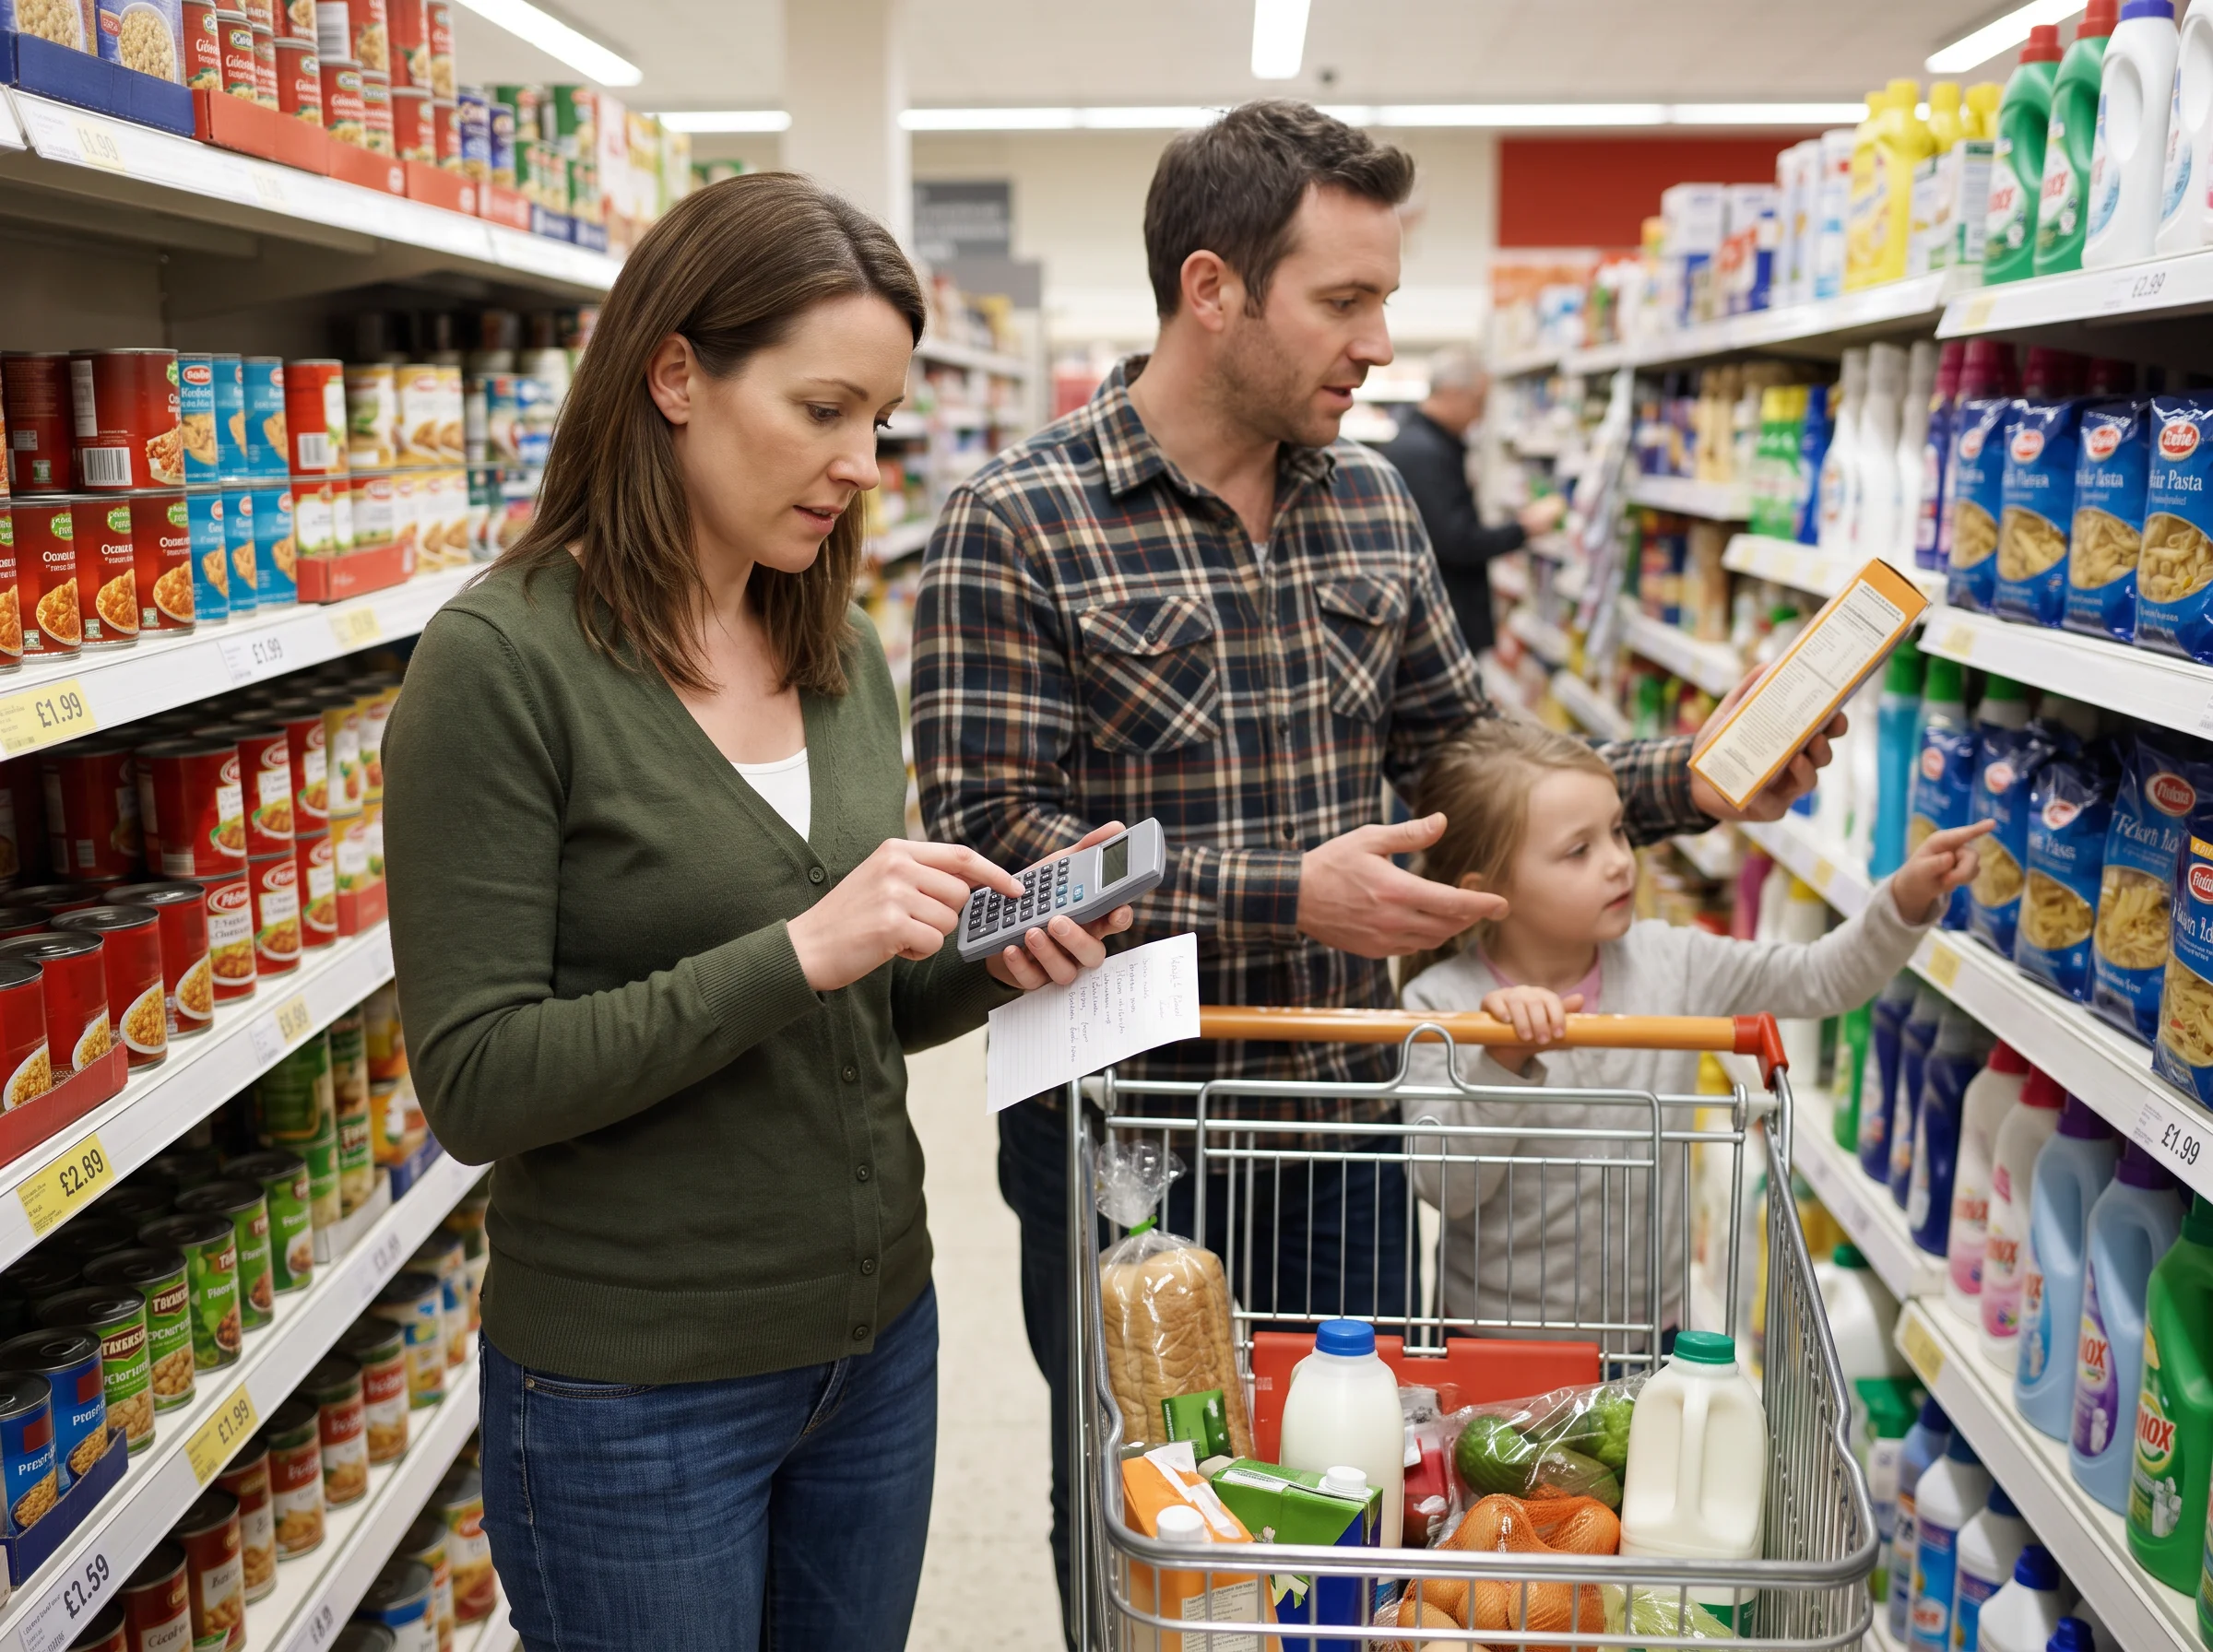
Um dos maiores mitos é o de que os impostos sobre empresas penalizam apenas os “super-ricos”. Na prática, os impostos são custos de produção. Quando o Estado taxa a indústria ou o comércio, esse valor é imediatamente repassado para o preço final dos bens e serviços. Esse mecanismo é profundamente regressivo.
Uma pessoa de baixa renda gasta quase 100% do que ganha em consumo básico (alimentação, energia, transporte). Portanto, quando a carga tributária embutida nos produtos é elevada, os mais pobres pagam proporcionalmente muito mais do que os mais ricos. Enquanto isso, as teorias críticas culpam o “capitalismo” pela desigualdade, ignorando que é exatamente o excesso tributário o principal mecanismo redistributivo regressivo que existe.
O poder de compra das famílias é destruído e o comércio local entra em recessão. O efeito cascata é devastador: menos consumo gera menos receita para as empresas, que demitem funcionários, que por sua vez consomem menos, criando um ciclo vicioso de empobrecimento.
A ILUSÃO DA CURVA DE LAFFER: MENOS É MAIS
Na ciência econômica, a relação entre alíquotas de impostos e a arrecadação total do governo é explicada graficamente pela Curva de Laffer. A lógica é simples: se a alíquota for de 0%, o Estado arrecada zero; se for de 100%, o Estado também arrecada zero, pois ninguém trabalhará ou produzirá sabendo que tudo será confiscado.
Entre esses dois extremos, existe um ponto de saturação. Quando o governo ultrapassa esse limite de tolerância fiscal:
- A Sonegação Aumenta: O custo de estar na legalidade se torna maior do que o risco de operar na margem.
- A Base Tributária Encolhe: Como há menos empresas operando e menos pessoas empregadas, o volume total de transações diminui.
O paradoxo da alta carga tributária é que, ao tentar morder uma fatia maior do bolo, o governo acaba destruindo o próprio bolo, resultando em quedas de arrecadação no longo prazo e endividamento público crônico.
O IMPACTO DOS IMPOSTOS NA TOMADA DE DECISÃO
| Ambiente de Alta Tributação (Confisco) | Ambiente de Baixa Tributação (Estímulo) | Consequência Social Direta |
|---|---|---|
| Lucros severamente taxados e dividendos punidos. | Isenção ou alíquotas baixas sobre o reinvestimento. | Empresas reinvestem no próprio negócio, gerando novas vagas de emprego. |
| Burocracia complexa e dezenas de impostos sobrepostos. | Imposto único ou simplificado com regras claras. | Redução do custo de conformidade; o foco volta para a inovação e o produto. |
| Riscos constantes de alterações na legislação tributária. | Regras fiscais perenes e blindagem ao investidor. | Atração de capital estrangeiro de longo prazo para infraestrutura. |
O CUSTO HUMANO DA TRIBUTAÇÃO EXCESSIVA
Além dos números e gráficos, a alta carga tributária tem um custo humano incalculável. Famílias que não conseguem pagar as contas básicas são empurradas para a inadimplência, o que afeta seu acesso a crédito, saúde e educação. Jovens que deveriam estar estudando e se preparando para o futuro são forçados a trabalhar informalmente para ajudar no sustento da família. O desemprego estrutural que acompanha a carga excessiva destrói não apenas economias, mas vidas.
Segundo dados da OCDE, a carga tributária brasileira está entre as mais pesadas do mundo proporcionalmente ao que se recebe em serviços de qualidade. Enquanto isso, a Escola de Frankfurt e suas herdeiras intelectuais promovem a narrativa de que mais Estado é sinônimo de mais justiça — uma mentira que se desmascara quando se olham os números.
O QUE A CIÊNCIA ECONÔMICA DIZ SOBRE TRIBUTAÇÃO E CRESCIMENTO
Estudos acadêmicos extensivos confirmam o que a teoria econômica já predizia: há uma relação inversa entre carga tributária e crescimento econômico acima de determinado limiar. Pesquisas da OCDE, do FMI e de universidades de prestígio como a Escola Austríaca demonstram consistentemente que países com carga tributária acima de 35% do PIB tendem a apresentar menor crescimento, menor geração de empregos e menor investimento estrangeiro. O Brasil, com sua carga tributária em torno de 33% do PIB (e crescendo), está se aproximando perigosamente desse limiar crítico. A evidência científica é clara: o caminho do menos é o caminho da mais.
ASFIXIA DO CONSUMO E AUMENTO DA DESIGUALDADE
Um dos maiores mitos é o de que os impostos sobre empresas penalizam apenas os “super-ricos”. Na prática, os impostos são custos de produção. Quando o Estado taxa a indústria ou o comércio, esse valor é imediatamente repassado para o preço final dos bens e serviços.
Esse mecanismo é profundamente regressivo. Uma pessoa de baixa renda gasta quase 100% do que ganha em consumo básico (alimentação, energia, transporte). Portanto, quando a carga tributária embutida nos produtos é elevada, os mais pobres pagam proporcionalmente muito mais do que os mais ricos, destruindo o poder de compra das famílias e gerando recessão no comércio local.
CAMINHOS POSSÍVEIS PARA A REFORMA TRIBUTÁRIA
A reforma tributária é uma necessidade urgente e amplamente reconhecida no Brasil. Propostas de simplificação, redução de alíquotas e eliminação de impostos duplicados já estão em discussão há décadas, como o próprio debate entre direita e esquerda evidencia. O que falta é vontade política para implementá-las, já que o sistema atual beneficia enorme quantidade de interesses instalados que lucram com a complexidade. No entanto, a história mostra que reformas tributárias bem-sucedidas são sempre possíveis quando há consenso social suficiente e liderança política comprometida com o interesse nacional. O primeiro passo é a educação fiscal: entender que menos impostos não significa menos Estado, mas mais eficiência, mais empregos e mais liberdade para todos os brasileiros.
CONCLUSÃO: O CAMINHO DA LIBERDADE ECONÔMICA
Uma sociedade próspera não se constrói distribuindo a escassez por meio de decretos fiscais, mas sim permitindo a livre criação de riqueza. Governos que insistem em inflar a máquina pública à custa do setor produtivo estão condenados a ver suas mentes mais brilhantes e suas empresas mais eficientes cruzarem as fronteiras em direção a países livres — a mesma lição que guia cidades que atraem negócios e empregos.
A redução da carga tributária, a simplificação fiscal e o respeito irrestrito à propriedade privada não são caprichos ideológicos; são os únicos remédios testados pela história capazes de estancar a miséria, reter talentos e transformar um país em uma potência econômica.história capazes de estancar a miséria, reter talentos e transformar um país em uma potência econômica.